Zilenial vs Ortu: Tips Investasi Digital Biar Gak Berantem di Meja Makan!
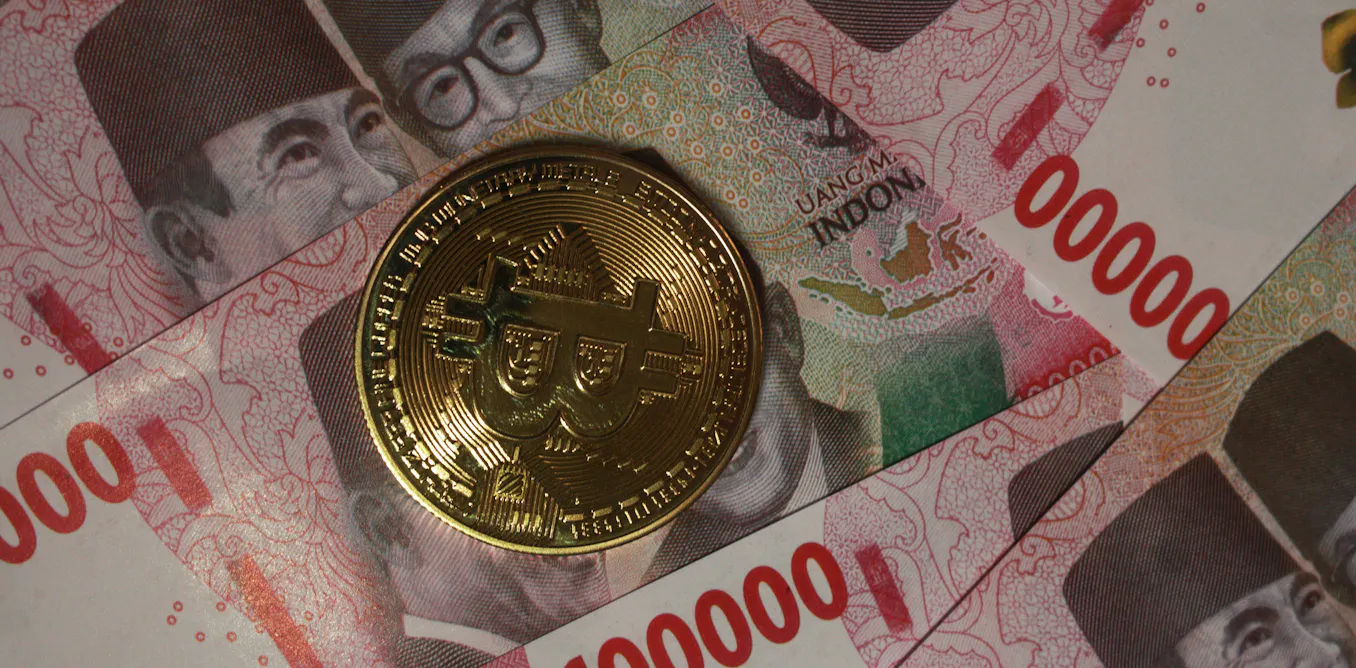
Generasi Milenial, Z (sering disatukan jadi Zilenial), bahkan Alfa, tumbuh besar di era di mana aset kripto, teknologi blockchain, dan non-fungible token (NFT) bukan lagi hal aneh. Produk-produk digital ini justru berkembang pesat dan jadi salah satu pilihan utama mereka buat investasi. Kemudahan berinvestasi lewat aplikasi dan platform digital bikin anak muda makin tertarik.
Mereka bisa mulai dengan modal kecil, kapan saja, dan dari mana saja cuma pakai smartphone. Rasanya seperti punya akses ke pasar keuangan global di genggaman tangan. Hal ini jauh berbeda dengan cara investasi tradisional yang mungkin dikenal orang tua mereka dulu.
Namun, instrumen investasi baru ini sering kali bikin pusing para generasi pendahulu. Buat orang tua atau kakek nenek, dunia kripto dan aset digital itu terasa asing, rumit, dan bahkan menakutkan. Enggak sedikit dari mereka yang terang-terangan skeptis atau malah menolak mentah-mentah ide investasi di aset digital ini.
Di sinilah muncul situasi yang unik: anak-anak yang lahir dan besar di era digital punya pemahaman finansial yang berbeda banget. Dalam beberapa hal, mereka terlihat lebih canggih atau “selangkah di depan” dibanding generasi orang tua mereka. Mereka udah kenal istilah seperti staking, yield farming, atau smart contract sementara orang tuanya mungkin masih bingung bedain saham sama reksa dana.
Tapi, apakah pemahaman yang beda ini beneran nunjukkin kalo literasi finansial mereka sehat? Ataukah ini justru bikin jurang baru dalam pemahaman soal duit lintas generasi? Intinya, cara pandang yang beda ini bisa banget bikin gesekan komunikasi dan salah paham di rumah.
Orang tua biasanya melihat kripto atau aset digital sebagai aset yang super berisiko, enggak jelas juntrungannya, dan malah dianggap unsur perjudian. Pengalaman hidup mereka mengajarkan bahwa investasi itu harus di aset fisik yang kelihatan atau perusahaan yang jelas. Sementara itu, anak-anak merasa orang tuanya terlalu kuno, terlalu hati-hati, dan enggak mau ngikutin perkembangan teknologi terbaru.
Ada Jurang Finansial Antargenerasi
Fenomena ini sering disebut sebagai financial generation gap, alias jurang pemahaman keuangan antargenerasi. Sayangnya, belum banyak nih tempat atau inisiatif yang ngasih ruang buat lintas generasi ini ketemu. Mereka butuh ngobrol dan nyamain pandangan soal investasi atau cara nabung yang pas di zaman sekarang.
Literasi keuangan di masa kini itu enggak cuma sekadar ngerti cara ngitung bunga tabungan atau bikin daftar pengeluaran rumah tangga. Maknanya udah jauh lebih luas dan kompleks. Sekarang, literasi keuangan itu mencakup pemahaman mendalam soal produk-produk keuangan digital yang baru.
Ini termasuk ngerti risiko sistemis yang ada di balik teknologi itu, tahu regulasi apa aja yang berlaku, dan yang paling penting, punya kemampuan buat milih dan nyaring informasi yang bener di tengah gempuran konten di TikTok atau YouTube yang isinya janji kekayaan instan dan gampang. Dulu, literasi keuangan di keluarga Indonesia tuh identik sama hal-hal sederhana.
Misalnya, ngajarin anak nabung di celengan ayam, bedain antara kebutuhan dan keinginan, atau gimana caranya enggak punya utang konsumtif. Investasi paling banter dikenalin reksa dana atau emas. Tapi lihat sekarang, aset digital kayak kripto, saham fraksional (beli saham cuma sebagian kecil), dan platform DeFi (decentralized finance) udah mengubah total wajah sistem keuangan kita.
Dan yang paling mencolok, aset-aset inilah yang dipilih para Zilenial buat naruh uang mereka. Data dari Badan Pengawas Perdagangan Berjangka Komoditi (Bappebti) Kementerian Perdagangan nunjukkin fakta yang menarik banget. Lebih dari 60% pengguna aset kripto di Indonesia usianya antara 18 sampai 30 tahun per September 2024.
Ini berarti mayoritas pemain kripto itu adalah Zilenial dan awal Milenial. Enggak cuma jumlah penggunanya didominasi anak muda, nilai transaksinya juga booming. Bappebti mencatat total volume transaksi aset kripto di bulan yang sama mencapai angka Rp33,7 triliun!
Angka ini naik drastis banget, sekitar 323,26%, dibanding nilai transaksi September 2023 yang cuma Rp7,96 triliun. Peningkatan ini nunjukkin kalau minat dan aktivitas investasi di aset digital lagi panas-panasnya di kalangan anak muda Indonesia. Realisasi angka ini jelas banget nunjukkin satu hal: aset digital udah jadi pintu masuk finansial pertama buat banyak anak muda sekarang.
Bukan lagi cuma buka tabungan di bank konvensional yang jadi langkah awal mereka kenal dunia keuangan. Perubahan ini bukan cuma ganti alat investasi lho, tapi udah ganti pola pikir alias paradigma. Anak muda sekarang “dipaksa” atau setidaknya jadi tertarik buat mikirin konsep-konsep yang dulu cuma dimengerti pemain pasar modal kelas kakap.
Mereka kenal sama spekulasi, volatilitas (harga aset yang bisa naik turun cepat), risiko tinggi, dan desentralisasi sejak usia belia. Mereka enggak cuma nabung duit biar aman dari inflasi; mereka “main” dengan naik turunnya harga aset yang dipengaruhi pasar global 24 jam non-stop.
Intinya, kita butuh yang namanya critical digital financial literacy. Ini adalah kemampuan buat “berlayar” di ekosistem finansial digital yang kompleks dengan bekal pengetahuan yang cukup, etika yang baik, dan kebijaksanaan dalam mengambil keputusan. Sayangnya, pemahaman macam ini enggak bisa muncul tiba-tiba atau cuma lewat baca artikel di internet.
Untuk bisa punya literasi ini, kita perlu pendekatan edukasi yang melibatkan semua generasi. Orang tua dan anak harus bisa saling ngajar dan belajar satu sama lain. Orang tua bisa berbagi kebijaksanaan finansial yang didapat dari pengalaman hidup yang panjang dan jatuh bangun. Sementara anak-anak bisa nunjukkin akses cepat mereka ke informasi terbaru dan inovasi teknologi yang lagi nge-hit.
Bayangkan sebuah sesi ngobrol santai di ruang keluarga. Si anak jelasin gimana cara kerja aplikasi exchange kripto, sementara orang tua cerita pentingnya punya dana darurat sebelum mulai investasi. Pertukaran pengetahuan kayak gini itu powerfull banget buat nutupin jurang yang ada.
Inisiatif Adaptif Biar Gak Berantem
Supaya Zilenial makin semangat investasi digital dengan benar dan aman, orang tua enggak cukup cuma bilang “itu bahaya” atau “jangan main crypto”. Pendekatan melarang ini malah bikin anak makin penasaran atau malah sembunyi-sembunyi. Sebaliknya, orang tua perlu terlibat dan mau belajar bareng buat memahami teknologi dan risiko yang nyertain.
Contohnya, daripada langsung ngelarang anak beli aset kripto, coba ajak dia ngobrol. Diskusiin bareng soal dasar nilai uang, kenapa diversifikasi itu penting (jangan taruh semua telur di satu keranjang!), dan gimana cara manajemen risiko yang bener. Ini bisa jadi kesempatan emas buat belajar bareng.
Orang tua bisa ikutan eksplorasi: gimana sih dompet digital itu kerjanya? Apa bedanya koin sama token? Atau cari tahu bareng gimana regulasi OJK sekarang ngatur aset kripto di Indonesia. Belajar bareng gini bikin suasana lebih santai dan produktif. Anak merasa didukung dan didengerin, orang tua jadi update dan enggak parno buta.
Sayangnya, kurikulum formal di sekolah-sekolah kita di Indonesia ini rasanya belum optimal buat ngadepin isu literasi finansial digital ini. Pendidikan ekonomi di sekolah masih sering muter-muter di teori dasar permintaan-penawaran atau inflasi, tanpa nyentuh realitas anak muda sekarang. Padahal, mereka hari ini lebih familiar sama nama Binance atau Indodax ketimbang nama-nama emiten di Bursa Efek Indonesia.
Penting banget buat lembaga pendidikan segera sadar dan respons kondisi ini. Kurikulum harus disesuaikan dengan cepat. Misalnya, nambahin modul khusus tentang aset digital, ngajarin praktik keamanan siber buat transaksi keuangan online. Mereka juga perlu diajarin etika dalam berinvestasi biar enggak gampang FOMO (Fear Of Missing Out) atau nyebarin hoax buat untung.
Pendidikan finansial enggak boleh lagi dipisahin dari konteks digital yang udah jadi bagian hidup sehari-hari generasi muda. Tumbuh besar sebagai digital native, alias orang yang lahir dan besar di lingkungan digital, enggak otomatis ngejamin seseorang itu langsung melek finansial. Akses gampang ke teknologi dan banjir informasi harus diimbangi sama kebijaksanaan finansial yang kuat.
Kebijaksanaan ini dibentuk dari nilai-nilai yang baik, pengalaman (baik punya sendiri atau belajar dari pengalaman orang lain), dan kemauan buat terus belajar. Jadi, tantangan besar kita sekarang adalah gimana caranya memastikan literasi keuangan ini enggak ketinggalan jauh sama kecepatan perkembangan teknologi yang gila-gilaan. Ini bukan cuma tugas para guru di sekolah atau regulator yang bikin aturan, tapi ini juga tugas kita semua, termasuk para orang tua di rumah.
Keluarga adalah tempat paling awal dan paling penting buat ngebentuk kecakapan finansial seseorang. Di sinilah anak-anak pertama kali belajar soal nilai uang, pentingnya nabung, dan gimana ngelola pendapatan. Sekarang, peran itu meluas ke gimana ngajarin anak navigasi dunia keuangan digital yang kompleks.
Daripada saling nyalahin atau ngasih label, kenapa enggak coba saling belajar? Alih-alih orang tua bilang “anak zaman sekarang terlalu nekat main duit di internet,” atau si anak ngecap “orang tua ketinggalan zaman enggak ngerti teknologi,” mending kita bangun dialog yang santai dan terbuka. Obrolan dari hati ke hati bisa ngebuka banyak pandangan baru.
Perubahan dalam dunia keuangan digital ini memang enggak bisa dihindari, itu pasti akan terus terjadi. Tapi literasi, alias pemahaman dan kecakapan kita dalam menghadapinya, itu yang bisa kita bentuk. Dan literasi itu bakal makin kuat kalau kita mau belajar dan melakukannya bareng-bareng, lintas generasi.
Semua pihak, baik yang lebih tua maupun yang lebih muda, semuanya masih ada dalam fase belajar ngadepin dunia keuangan digital yang terus berubah ini. Jadi, yuk, kita manfaatin momen ini buat makin dekat dan makin cerdas bareng soal uang di era digital.
Gimana nih pengalaman kalian menghadapi gap investasi digital di keluarga? Share dong ceritanya di kolom komentar!
Posting Komentar